






Telefón
0908 759 152
Stavba rodinného domu je pre väčšinu ľudí najväčšou životnou investíciou. Málokto disponuje celou sumou v hotovosti, preto prichádza na rad účelový úver na výstavbu (hypotéka). Financovanie stavby má však úplne iné pravidlá ako kúpa hotového bytu.
Banka peniaze neuvoľní naraz, ale postupne v tzv. tranžiach podľa toho, ako stavba napreduje a ako rastie jej hodnota.
Ako funguje hypotéka na stavbu domu?
Na začiatku spravidla existuje len pozemok a projekt. Banka preto posudzuje nielen aktuálnu hodnotu nehnuteľnosti, ale najmä budúcu hodnotu domu po dokončení, ktorú stanoví znalec v posudku.
Postupné čerpanie v praxi:
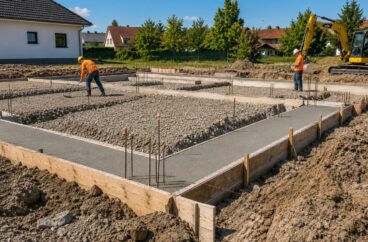
- Financovanie štartu: Prvé práce (či vybudovanie základovej dosky) hradíte z vlastných zdrojov alebo z hodnoty založeného pozemku.
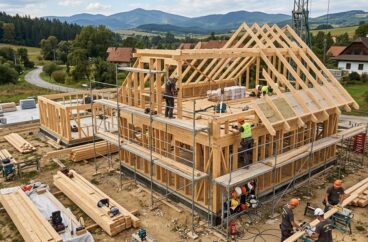
- Kolaudatívne štádiá: Po dokončení hrubej stavby či strechy znalec alebo banka overí stav a uvoľní ďalšiu časť peňazí (tranžu).
- Dokončenie: Posledná časť úveru sa uvoľňuje na záverečné práce a kolaudáciu.
Koľko vlastných peňazí potrebujete?
Štandardná maximálna výška hypotéky stanovená NBS je 80 % z hodnoty založenej nehnuteľnosti (LTV), výnimočne 90 %. Pri stavbe vám však výrazne pomôže, ak už vlastníte nezaťažený stavebný pozemok.
| Parameter | Príklad financovania |
| Hodnota pozemku | 70 000 € |
| Náklady na výstavbu | 180 000 € |
| Budúca hodnota nehnuteľnosti | 250 000 € |
| Max. úver od banky (80 % z 250k) | 200 000 € |
Vďaka hodnote pozemku dokážete pokryť celú výšku výstavby bez toho, aby ste museli vyťahovať desaťtisíce eur v hotovosti.
Čo všetko banka posudzuje a vyžaduje?
Okrem nehnuteľnosti banka preveruje aj vašu bonitu (príjem, existujúce úvery, kreditné karty, počet členov domácnosti a vek).
Kľúčové dokumenty pre vybavenie úveru:
- Doklad o vlastníctve pozemku a stavebné povolenie / ohlásenie
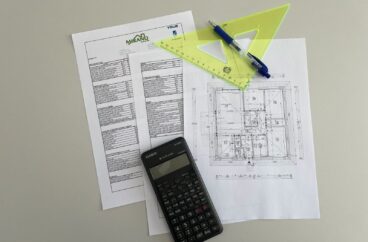
- Projektová dokumentácia a detailný rozpočet stavby
- Znalecký posudok na budúcu hodnotu
- Doklady na preukázanie príjmu
- Fotodokumentácia pri čerpaní jednotlivých tranží
Najčastejšie chyby pri financovaní stavby
- Podhodnotený rozpočet: Často sa zabúda na inžinierske prípojky, úpravu terénu, oplotenie, prístupovú cestu či samotné zariadenie interiéru.
- Nulová finančná rezerva: Vždy si nechajte rezervu 10 – 15 % na nepredvídané náklady alebo zdraženie materiálov.
- Riešenie úveru na poslednú chvíľu: Možnosti financovania si preverte ešte pred podpisom zmluvy s dodávateľom stavby.
Ideálny postup: Ako začať?
Aby ste sa nevystavili riziku, že vám v strede stavby dojdú peniaze, držte sa tohto overeného postupu:
Pozemok ➔ Preverenie úverových možností ➔ Výber projektu domu ➔ Presný rozpočet ➔ Schválenie úveru ➔ Výstavba
Ak hľadáte bezstarostné riešenie, výstavba domu na kľúč má obrovskú výhodu v garantovanom rozpočte. Zmluvne dohodnutá cena vám výrazne zjednoduší schvaľovací proces v banke na rozdiel od svojpomocnej výstavby, kde ceny materiálov a prác rýchlo nabúrajú plánovaný rozpočet.
Na záver
Naša spoločnosť Mirano ponúka široký výber projektov moderných rodinných domov a realizáciu drevostavieb na kľúč, pri ktorých presne poznáte rozsah a náklady ešte pred prvým výkopom.


